
Na Florydzie sezon huraganów trwa od 1 czerwca do 30 listopada. Wrzesień to jego środek – i dobry moment, żeby przypomnieć, na co patrzeć, kupując dom w hrabstwie Palm Beach.
Huragany nie muszą odstraszać od zakupu. Wpływają jednak na to, jaki dom wybrać, ile zapłacisz za ubezpieczenie i jakie dokumenty warto mieć przed podpisaniem umowy. Poniżej zebraliśmy najważniejsze sprawy, które omawiamy z każdym kupującym.
Co sprawdzić w domu przed zakupem
Dach. To pierwsza rzecz, o którą pyta ubezpieczyciel. Liczy się jego wiek, rodzaj pokrycia, sposób mocowania do konstrukcji i stan po ostatnich burzach. Starszy dach może oznaczać wyższą składkę albo trudność ze znalezieniem polisy, dlatego jego stan sprawdzamy przy każdej inspekcji.
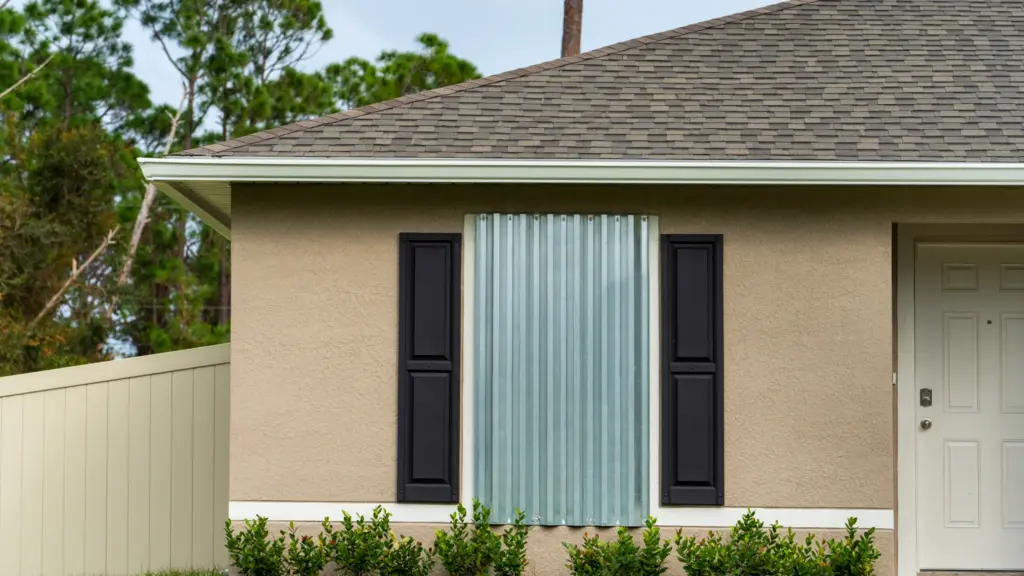
Okna i drzwi. Okna i drzwi przeciwhuraganowe (impact windows) albo atestowane okiennice chronią dom przed wiatrem i odłamkami. Dotyczy to także drzwi garażowych, które przy silnym wietrze bywają najsłabszym punktem budynku.
Rok budowy. Domy wznoszone według nowszych wersji stanowego kodeksu budowlanego mają zwykle lepsze zabezpieczenia przed wiatrem. To nie przekreśla starszych domów, ale pomaga ocenić, co trzeba będzie ulepszyć.
Inspekcja wiatrowa (wind mitigation) – mały koszt, realne oszczędności
Prawo Florydy (sekcja 627.0629 Florida Statutes) wymaga, aby ubezpieczyciele oferowali zniżki lub obniżenie udziału własnego za cechy domu, które ograniczają szkody od wiatru. Żeby je dostać, potrzebna jest inspekcja wiatrowa udokumentowana na stanowym formularzu OIR-B1-1802 (Uniform Mitigation Verification Inspection Form).
Formularz wypełnia uprawniony inspektor. Opisuje w nim m.in. sposób mocowania dachu, rodzaj pokrycia i zabezpieczenie otworów (okien i drzwi). Od 1 kwietnia 2026 r. obowiązuje nowa, zaktualizowana wersja formularza.
Raport jest ważny do pięciu lat, jeśli w budynku nie zaszły istotne zmiany. Warto zapytać sprzedającego, czy ma aktualny raport – a jeśli nie, zlecić ją w czasie przewidzianym w umowie na inspekcje. Wynik pomaga oszacować koszt ubezpieczenia jeszcze przed closingiem.
Ubezpieczenie domu na Florydzie a ubezpieczenie od powodzi
Standardowa polisa domu na Florydzie nie obejmuje szkód powodziowych. Ochronę przed powodzią daje osobna polisa – z federalnego programu NFIP (prowadzonego przez FEMA) albo od prywatnego ubezpieczyciela.
Polisa NFIP zaczyna zwykle działać dopiero po 30 dniach od zakupu. Wyjątkiem jest sytuacja, gdy kupujesz ją w związku z kredytem hipotecznym przy zakupie domu – wtedy okresu oczekiwania nie ma. Dlatego o polisie powodziowej rozmawiamy jeszcze przed zamknięciem transakcji, a nie wtedy, gdy w prognozie pojawia się burza.
Przed zakupem sprawdzamy, w jakiej strefie powodziowej leży dom, według map FEMA. Strefa wysokiego ryzyka zwykle oznacza, że bank przy kredycie wymaga polisy powodziowej. Poza tymi strefami polisa nie jest obowiązkowa, ale wciąż warto ją rozważyć.
Programy stanowe, które mogą pomóc
Floryda prowadzi programy wspierające wzmacnianie domów przed huraganami. Biuro regulatora ubezpieczeń (OIR) wymienia wśród nich m.in. My Safe Florida Home (Departament Usług Finansowych) oraz Elevate Florida (stanowa agencja zarządzania kryzysowego).
Zasady udziału, wymagania i dostępność środków zmieniają się, dlatego przed planowaniem prac zawsze sprawdzaj aktualne warunki na stronach tych programów. Jeśli kupujesz dom, który wymaga wymiany okien albo wzmocnienia dachu, warto to zrobić, zanim się wprowadzisz lub zaczniesz go wynajmować.
Na co zwrócić uwagę, kupując dom w sezonie huraganów
Pełny raport z inspekcji. Oprócz zwykłej inspekcji poproś o ocenę dachu i inspekcję wiatrową. O te dokumenty zwykle poprosi ubezpieczyciel.
Wycena ubezpieczenia przed podpisaniem. Zanim zobowiążesz się do zakupu, poznaj realny koszt polisy domu i polisy powodziowej dla tego konkretnego adresu.
Historia szkód. Zapytaj o wcześniejsze szkody i naprawy po burzach. Wiedza o tym, co i kiedy naprawiano, pomaga ocenić stan domu.
Termin closingu. Gdy w pobliżu formuje się burza, ubezpieczyciele mogą wstrzymać wystawianie nowych polis. Warto mieć polisę uzgodnioną z wyprzedzeniem, aby nie przesuwać zamknięcia transakcji.
Agent, który zna te realia. Doświadczony agent z hrabstwa Palm Beach wie, które osiedla mają nowsze dachy, gdzie są strefy powodziowe i jak przygotować transakcję na czas sezonu.
Mieszkamy i pracujemy w hrabstwie Palm Beach i pomagamy kupującym przejść przez te sprawy po polsku – od oceny domu po zamknięcie transakcji. Krok po kroku opisaliśmy też, jak wygląda zakup domu na Florydzie, a aktualne oferty są w zakładce Domy i mieszkania.
Zadzwoń: 561-523-0360 albo napisz: [email protected]. Profil w katalogu Polish Pages: Malgorzata i Krzysztof Wojtowicz.
Artykuł ma charakter informacyjny i nie zastępuje porady ubezpieczeniowej ani prawnej. Warunki polis i programów stanowych sprawdzaj u ubezpieczyciela i w źródłach oficjalnych.